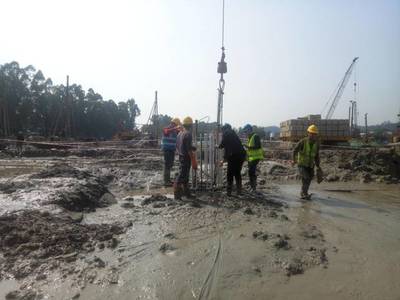
在稅收實(shí)務(wù)中,安裝服務(wù)費(fèi)與建設(shè)工程勘察的稅率確定是財(cái)務(wù)人員和業(yè)務(wù)人員經(jīng)常遇到的一個(gè)問(wèn)題,尤其是具體場(chǎng)景不同,稅率也會(huì)有所差異。面對(duì)該問(wèn)題,我們不能簡(jiǎn)單地用6%或9%來(lái)一概而論,分占要嚴(yán)謹(jǐn)認(rèn)真地分析和歸類。本文將從以下兩方面的業(yè)務(wù)場(chǎng)景剖析,幫助您清晰掌握與此相關(guān)的稅率規(guī)則。\n\n首先需要強(qiáng)調(diào)的一點(diǎn)是:增值稅中所謂的“安裝服務(wù)”屬于建筑服務(wù)的一項(xiàng)重要內(nèi)容,而建筑服務(wù)當(dāng)前的基本稅率為9%,“安裝服務(wù)”增值稅暫行條例及對(duì)照業(yè)務(wù)定義中均為這項(xiàng)基礎(chǔ)費(fèi)率,并沒(méi)有出現(xiàn)統(tǒng)一專用的安裝稅率空間。因此,在此類客觀文件中有一般性規(guī)律可參照。《財(cái)政部 稅務(wù)總局關(guān)于全面推開營(yíng)業(yè)稅改征增值稅試點(diǎn)的通知》中的建筑防務(wù)章節(jié)顯示了 9其范圍涉不含安裝拆除的工程建設(shè)更綜合內(nèi)容等等,同時(shí)政策進(jìn)一步邏輯規(guī)定在用戶銷多情況若涉及不同內(nèi)容有分開收入時(shí)需要優(yōu)先清晰的對(duì)接標(biāo)識(shí)納稅種類再核算子。比如說(shuō):\n凡是配合建筑物的電網(wǎng)設(shè)計(jì)線路鋪設(shè)與水暖、機(jī)械及新風(fēng)運(yùn)轉(zhuǎn)安裝等項(xiàng)目,這部分勞動(dòng)正是稅率:實(shí)行簡(jiǎn)易計(jì)稅率時(shí)才可有的采用范圍為大約3%,而不是現(xiàn)在有爭(zhēng)論的\
安裝服務(wù)費(fèi)與建設(shè)工程勘察的稅率解析
更新時(shí)間:2026-09-09 16:48:32
如若轉(zhuǎn)載,請(qǐng)注明出處:http://m.kxcomic.com.cn/product/81.html
PRODUCT
產(chǎn)品列表
-
更新時(shí)間:2026-09-09 02:59:46
-
更新時(shí)間:2026-09-09 13:34:23
-
更新時(shí)間:2026-09-09 13:39:57
-
更新時(shí)間:2026-09-09 08:12:20